يشهد قطاع التمويل غير المصرفي في جمهورية مصر العربية تطوراً تشريعياً وتنظيمياً واسع النطاق، مدفوعاً برؤية وطنية شاملة تستهدف تعزيز الشمول المالي وتوسيع مظلة الخدمات الائتمانية لتصل إلى ملايين الحرفيين، وصغار التجار، وأصحاب المشروعات الإنتاجية والخدمية. ومن اطار تأسيس شركة تمويل متناهي الصغر يعد نشاط تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر من أكثر الأدوات التمويلية فاعلية في دعم الاقتصاد الحقيقي، وخلق فرص العمل، ودمج الأنشطة غير الرسمبية ضمن الاقتصاد المنظم.
وقد أرسى القانون رقم 141 لسنة 2014 وتعديلاته الصادرة بالقانون رقم 201 لسنة 2020 إطباراً قانونياً محكماً يعهد إلى الهيئة العامة للرقابة المالية (FRA) بالإشراف التام والرقابة الصارمة على كافة الكيانات الممارسة لهذا النشاط. ولا تقتصر عمليات التأسيس على استخراج الأوراق والسجلات المعتادة، بل تخضع لضوابط دقيقة تشمل فحص الملاءة المالية للمؤسسين، ومطابقة الهيكل الإداري لمعايير الكفاءة والنزاهة، وبناء منظومات متطورة لإدارة المخاطر والرقابة الداخلية والربط اللحظي مع منظومة الاستعلام الائتماني.
يقدم هذا الدليل المرجعي الصادر عن شركة المؤسس للاستشارات دليلاً استراتيجياً وتنفيذياً متكاملاً يوضح للمستثمرين ورجال الأعمال والجهات التمويلية كافة الخطوات الإجرائية، والاشتراطات الرقابية، والمعايير الفنية والتكنولوجية اللازمة لتأسيس وترخيص شركة تمويل المشروعات متناهية الصغر في مصر بنجاح تام وتفادي العوائق التنظيمية.
فهرس محتويات الدليل الإرشادي:
- الإطار التشريعي والتنظيمي لنشاط التمويل متناهي الصغر في مصر (قانون 141 وتعديلاته)
- شروط الهيئة العامة للرقابة المالية (FRA) للموافقة المبدئية والترخيص النهائي
- الإجراءات التنفيذية للتأسيس المؤسسي واستخراج السجل التجاري والبطاقة الضريبية
- اشتراطات رأس المال والملاءة المالية ومعايير الحوكمة وإدارة المخاطر الائتمانية
- الصياغة القانونية للتعاقدات التمويلية وضمانات السداد وحماية حقوق العملاء
- البنية التكنولوجية، الربط مع الاستعلام الائتماني (I-Score)، وقنوات الدفع الرقمي
- الضوابط الهندسية والأمنية لترخيص المقرات الرئيسية وشبكات الفروع الجغرافية
- الامتثال الضريبي، قواعد مكافحة غسل الأموال، والفاتورة الإلكترونية للقطاع المالي
- مقارنات تحليلية شاملة للكيانات التمويلية والبدائل الاستثمارية في مصر
- خدمات شركة المؤسس للاستشارات في تأسيس وترخيص شركات التمويل غير المصرفي
- الأسئلة الشائعة حول شروط وتراخيص شركات التمويل متناهي الصغر
- دعوة للتواصل وبدء إجراءات التأسيس والترخيص المعتمد
1. الإطار التشريعي والتنظيمي لنشاط التمويل متناهي الصغر في مصر (قانون 141 وتعديلاته)
يخضع نشاط تمويل المشروعات متناهية الصغر في مصر لمنظومة تشريعية متطورة تهدف إلى تحقيق التوازن بين حماية حقوق المتعاملين وضمان الاستقرار المالي للمؤسسات المانحة للائتمان. وقد صدر القانون رقم 141 لسنة 2014 ليكون أول تشريع متكامل ينظم هذا النشاط، ثم أعقبه المشرع بإصدار القانون رقم 201 لسنة 2020 الذي وسع نطاق القانون ليشمل تمويل المشروعات المتوسطة والصغيرة إلى جانب متناهية الصغر، مما أتاح للشركات المرخصة تقديم باقات تمويلية متنوعة تلبي تطلعات كافة شرائح رواد الأعمال.
الشكل القانوني الحصري المفروض تشريعياً على شركات التمويل:
عند استعراض أنواع الشركات في مصر، يشترط القانون رقم 141 لسنة 2014 وتعديلاته بشكل قاطع ولا يقبل الاستثناء أن تتخذ الشركة الراغبة في ممارسة هذا النشاط شكل شركة مساهمة مصرية خاضعة لأحكام قانون الشركات رقم 159 لسنة 1981 وقانون سوق رأس المال رقم 95 لسنة 1992.
ويعني هذا القيد التشريعي الصارم أنه لا يجوز قانوناً ممارسة نشاط التمويل متناهي الصغر عبر تأسيس شركة ذات مسؤولية محدودة أو من خلال صياغة عقد تأسيس شركة شخص واحد؛ حيث استهدف المشرع إخضاع الجهات التمويلية لأعلى مستويات الرقابة المالية والحوكمة المؤسسية التي تضمنها شركات المساهمة، والتي تشمل وجود مجلس إدارة متعدد الكفاءات، ومراقبي حسابات معتمدين من سجلات الهيئة، وجمعيات عمومية منتظمة، وفصل تام بين الملكية والإدارة التنفيذية.
ويتطلب تكوين شركة المساهمة للأنشطة المالية غير المصرفية استيفاء شروط خاصة تتجاوز الشركات المساهمة العادية، لا سيما فيما يتعلق بنسب المساهمات المؤسسية، واستقرار هيكل الملكية، وخلو صحيفة المؤسسين وأعضاء مجلس الإدارة من أي أحكام جنائية أو عقوبات ماسة بالشرف والأمانة أو قرارات منع من مزاولة الأنشطة المالية.
الجهات المرخص لها بمزاولة النشاط في السوق المصري:
حدد القانون فئتين رئيسيتين يحق لهما مزاولة النشاط تحت مظلة الهيئة العامة للرقابة المالية:
- الشركات المساهمة التجارية: وهي الكيانات الاستثمارية الهادفة للربح التي تؤسس خصيصاً لهذا الغرض، وتتميز بقدرتها على جذب رؤوس أموال محلية ودولية ضخمة، والتوسع عبر شبكات فروع رقمية وجغرافية واسعة.
- الجمعيات والمؤسسات الأهلية: وهي الجمعيات المقيدة وفق قانون العمل الأهلي والتي تحصل على ترخيص استثنائي من الرقابة المالية لممارسة الإقراض الأصغر، وتُقسم رقابياً إلى ثلاث فئات (أ، ب، ج) بحسب حجم المحفظة الائتمانية وقدراتها المؤسسية.
2. شروط الهيئة العامة للرقابة المالية (FRA) للموافقة المبدئية والترخيص النهائي
تتسم رحلة ترخيص شركات التمويل غير المصرفي بأنها عملية متعددة المراحل تخضع لرقابة مشددة من لجان التأسيس والترخيص التابعة للهيئة العامة للرقابة المالية، وتتوزع على مرحلتين أساسيتين:
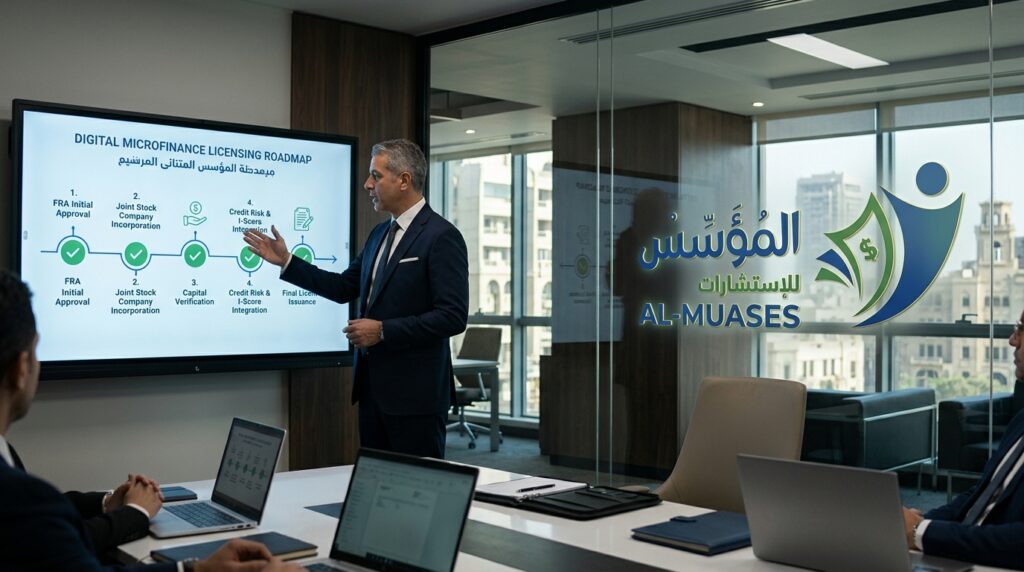
المرحلة الأولى: اشتراطات الحصول على الموافقة المبدئية على التأسيس:
قبل التوجه إلى هيئة الاستثمار، يجب تقديم ملف متكامل إلى الهيئة العامة للرقابة المالية للحصول على عدم ممانعة في السير في إجراءات التأسيس، ويتضمن الملف:
- دراسة جدوى اقتصادية واكتوارية معتمدة: تتضمن خطة عمل مفصلة للسنوات الخمس الأولى، والقطاعات الجغرافية المستهدفة، ومعدلات النمو المتوقعة للمحفظة الائتمانية، وهيكل تسعير التمويل، وآليات تغطية نفقات التشغيل والتعثر المحتمل.
- بيان هيكل المساهمين والمستفيدين النهائيين: إيضاح خلفيات المؤسسين وملاءتهم المالية وخبراتهم الائتمانية، مع اشتراط مساهمة مؤسسات مالية أو بنكية أو جهات ذات ثقل ائتماني في هيكل الملكية لضمان الاستقرار المؤسسي.
- مشروع النظام الأساسي وعقد التأسيس: صياغة النظام الأساسي بما يتوافق مع القواعد واللوائح النموذجية المعتمدة من الهيئة للشركات المالية غير المصرفية.
- إقرار التفرغ للنشاط: التعهد بأن يقتصر غرض الشركة على مزاولة نشاط تمويل المشروعات المتوسطة أو الصغيرة أو متناهية الصغر، مع حظر الجمع بينه وبين أنشطة تجارية أو استثمارية أخرى غير مرتبطة.
المرحلة الثانية: متطلبات استصدار ترخيص مزاولة النشاط النهائي (Final License):
عقب استكمال التأسيس وقيد الشركة بالسجل التجاري وسداد كامل رأس المال المقرر، تبدأ مرحلة المعاينة الميدانية والفحص الفني لاستصدار ترخيص التشغيل النهائي، وتتطلب:
- استيفاء متطلبات التجهيز الإنشائي والتكنولوجي: تجهيز المقر الرئيسي وغرف السيرفرات وأنظمة الحريق والأمن السيبراني وفق دفاتر الشروط المقررة بالهيئة.
- اعتماد الكوادر الإدارية الرئيسية (Fit & Proper Criteria): اجتياز العضو المنتدب، ومدير إدارة المخاطر، ومدير الرقابة الداخلية والامتثال، والمدير المالي، ومدير تكنولوجيا المعلومات للمقابلات الشخصية واختبارات الجدارة بالهيئة العامة للرقابة المالية.
- التعاقد مع الشركة المصرية للاستعلام الائتماني (I-Score): تقديم ما يثبت إتمام الربط التقني والاشتراك الرسمي للاستعلام اللحظي وتبادل البيانات الائتمانية.
- وثائق التأمين الإلزامية: تقديم وثائق تأمين سارية ضد مخاطر خيانة الأمانة، والسرقة، والحريق، والتأمين على حياة العملاء المقترضين لحماية التمويلات الممنوحة.
إجراءات التفتيش الميداني الدوري للرقابة المالية والمعاينات الرقابية:
عقب بدء التشغيل الفعلي وممارسة منح الائتمان، تخضع شركة التمويل متناهي الصغر لجولات تفتيش دورية ومفاجئة تجريها لجان التفتيش والرقابة الميدانية التابعة للهيئة العامة للرقابة المالية. وتهدف هذه المعاينات إلى مراجعة الملفات الائتمانية للعملاء على أرض الواقع، ومطابقة الضمانات المحصلة، والتحقق من عدم وجود أي ممارسات تخالف قواعد حماية المتعاملين أو تتجاوز الحدود المقررة للتركز الائتماني.
كما تدقق لجان التفتيش في مطابقة سجلات غرف الخزينة، وأنظمة الربط اللحظي، ومحاضر اجتماعات لجان التدقيق وإدارة المخاطر، والاطلاع على سجلات الشكاوى وسرعة معالجتها. وتضمن الاستعانة بالمستشارين القانونيين والماليين المتخصصين لدى شركة المؤسس للاستشارات بقاء شركتكم في حالة جاهزية دائمة وامتثال كامل لكافة متطلبات التفتيش، مما يجنب الكيان أي عقوبات إدارية أو إنذارات رقابية قد تعرقل مسيرة نموه التجاري.
3. الإجراءات التنفيذية للتأسيس المؤسسي واستخراج السجل التجاري والبطاقة الضريبية
بمجرد صدور الموافقة المبدئية الرسمية من مجلس إدارة الهيئة العامة للرقابة المالية، تنتقل الإجراءات إلى الهيئة العامة للاستثمار والمناطق الحرة للسير في خطوات تأسيس شركة في مصر وفق الآليات المتبعة للشركات المساهمة الخاضعة للأنشطة الخاصة:
إيداع رأس المال واستخراج الشهادة البنكية:
يقوم وكيل المؤسسين بفتح حساب بنكي رسمي باسم الشركة تحت التأسيس في أحد البنوك المرخصة من البنك المركزي المصري، ويتم إيداع كامل النسبة المقررة قانوناً من رأس المال المصدر، ويصدر البنك شهادة بنكية رسمية تفيد تجميد الحساب لصالح تأسيس الشركة ولا يجوز السحب منه إلا بعد إصدار السجل التجاري واعتماد المفوضين بالإدارة.
اعتماد وتوثيق النظام الأساسي لدى الجهات الرسمية:
يتم تقديم ملف التأسيس إلى قطاع الأداء الاقتصادي والمستشارين بهيئة الاستثمار لمراجعة عقد التأسيس والنظام الأساسي والتأكد من مطابقة بنوده للموافقة المبدئية الصادرة عن الرقابة المالية. ويتم توثيق العقد بنقابة المحامين ومصلحة الشهر العقاري والتوثيق، وصدور قرار التأسيس الوزاري المعتمد.
استخراج السجل التجاري والبطاقة الضريبية:
يتم التوجه إلى مكتب السجل التجاري المختص لإتمام القيد، مع إتاحة الاستفادة من التيسيرات الحديثة والتعرف على طريقة استخراج سجل تجاري أون لاين لإصدار السجل المميكن المتضمن غرض التمويل متناهي الصغر مشروطاً بالحصول على الترخيص النهائي للتشغيل من الرقابة المالية.
يعقب ذلك استكمال الإجراءات لدى مأمورية الضرائب المختصة لفتح الملف الضريبي واستلام الشهادة الضريبية الرسمية لـ استخراج بطاقة ضريبية وسجل تجاري معتمدين، والشروع الفوري في تفعيل التوقيع الإلكتروني والربط بمنظومة الفاتورة الإلكترونية لتوثيق كافة التعاملات والمصروفات الإدارية.
تأمين المقر الإداري للشركة ومعايير الموقع:
تشترط الرقابة المالية أن تمتلك الشركة مقراً إدارياً مستقلاً ومجهزاً، سواء بعقد ملكية مسجل أو عقد إيجار موثق طويل الأجل. وبينما يعتمد بعض رواد الأعمال في المراحل الأولية على خدمات المقر الافتراضي للشركات لإنهاء الأوراق الشكلية، إلا أن شركات التمويل المالي غير المصرفي سرعان ما تتطلب مقراً فعلياً دائماً يفي بالاشتراطات الأمنية والتأمينية المشددة لاجتياز المعاينة الميدانية للرقابة المالية بنجاح.
4. اشتراطات رأس المال والملاءة المالية ومعايير الحوكمة وإدارة المخاطر الائتمانية
تولي الهيئة العامة للرقابة المالية أهمية قصوى لمتانة الملاءة المالية لشركات التمويل متناهي الصغر لضمان قدرتها على الوفاء بالتزاماتها ومواجهة المخاطر الائتمانية والتشغيلية دون التأثير على استقرار السوق المالي غير المصرفي. وتختلف عناصر تكلفة تأسيس شركة في مصر في هذا القطاع التمويلي عن سائر الشركات التجارية العادية نظراً للحدود الرأسمالية والضمانات البنكية الإلزامية المقررة:
الحد الأدنى لرأس المال المصدر والمدفوع والسيولة الاحتياطية:
- رأس المال المصدر والمدفوع بالكامل: يحدد مجلس إدارة الهيئة العامة للرقابة المالية حداً أدنى لرأس المال المصدر والمدفوع للشركات الراغبة في مزاولة نشاط تمويل المشروعات متناهية الصغر، مع مضاعفة هذا الحد في حال رغبة الشركة في إضافة نشاط تمويل المشروعات المتوسطة والصغيرة إلى محفظتها، ويجب سداد كامل رأس المال نقداً في حساب الشركة بالبنك قبل الحصول على الترخيص النهائي.
- معايير كفاية رأس المال (Capital Adequacy Ratio): تلتزم الشركة بألا تقل حقوق الملكية الصافية في أي وقت عن نسبة محددة من إجمالي الأصول المرجحة بأوزان المخاطر، مع تجنيب احتياطيات قانونية ونظامية دورية من الأرباح السنوية لدعم المركز المالي.
- مخصصات القروض المتعثرة والديون المشكوك في تحصيلها: إلزام الشركة بتكوين مخصصات ائتمانية شهرية متدرجة تبدأ بمجرد تأخر العميل عن سداد الأقساط لفترات محددة، مما يضمن دقة القوائم المالية واحتراز الشركة ضد تقلبات السداد.
منظومة الحوكمة المؤسسية واللجان الرقابية المستقلة:
تفرض معايير الحوكمة الصادرة عن الرقابة المالية تشكيل هيكل قيادي متوازن يمنع تضارب المصالح، ويتضمن لزوماً:
- لجنة المراجعة والتدقيق الداخلي (Audit Committee): تتشكل من أعضاء مجلس إدارة غير تنفيذيين ومستقلين، وتتولى الإشراف على دقة التقارير المالية والتحقق من التزام الشركة بالمعايير المحاسبية المعتمدة وتقارير مراقبي الحسابات.
- لجنة إدارة المخاطر (Risk Management Committee): تختص بوضع السياسات الائتمانية، وتحديد الحدود القصوى للتركز الجغرافي والقطاعي، وقياس مخاطر السيولة، ومخاطر تقلبات أسعار الفائدة والتعثر.
- مسؤول الامتثال ومكافحة غسل الأموال (Compliance & AML Officer): تعيين موظف متفرغ ومستقل يتبع مجلس الإدارة مباشرة لمراقبة الالتزام الصارم بالتعليمات الرقابية وقوانين مكافحة غسل الأموال وتمويل الإرهاب.
جدول تحليلي مقارن: شركات التمويل متناهي الصغر التجارية مقابل الجمعيات والمؤسسات الأهلية
| وجه المقارنة | شركات التمويل متناهي الصغر (شركات مساهمة) | الجمعيات والمؤسسات الأهلية المرخصة |
|---|---|---|
| الهيكل والشكل المؤسسي | شركة مساهمة تجارية خاضعة لقانون الشركات وسوق المال والرقابة المالية. | جمعية أو مؤسسة أهلية غير هادفة للربح خاضعة لقانون العمل الأهلي وإشراف التضامن. |
| مصادر التمويل والسيولة | حقوق الملكية، زيادات رأس المال، الاقتراض البنكي، والتوريق وسندات الشركات. | المنح والتبرعات، برامج الدعم التنموي، وتسهيلات البنوك المقيدة بشروط التنمية. |
| توزيع الأرباح على المؤسسين | حق أصيل للمساهمين في جني وتوزيع الأرباح السنوية الصافية وحصص التصفية. | محظور تماماً؛ حيث يُعاد تدوير الفوائض الائتمانية بالكامل في خدمة الأغراض التنموية. |
| المرونة التوسعية والانتشار الجغرافي | قدرة فائقة على فتح عشرات الفروع والربط التكنولوجي والشراكات الرقمية السريعة. | مقيدة بالنطاق الجغرافي للجمعية وقدراتها التنظيمية المصنفة رقابياً (فئات أ، ب، ج). |
| الرقابة والحوكمة الإلزامية | حوكمة مالية وتجارية صارمة، لجان تدقيق ومخاطر، ومراقب حسابات مقيد بالهيئة. | إشراف مزدوج من وزارة التضامن الاجتماعي ولجنة رقابة الجمعيات بالرقابة المالية. |
| المنتجات التمويلية الإضافية | إمكانية إضافة تمويل المشروعات الصغيرة والمتوسطة، والتمويل الرقمي، والتأمين متناهي الصغر. | غالباً ما تقتصر على القروض الصغيرة متناهية الصغر للفئات الأكثر احتياجاً والمرأة المعيلة. |
مستويات تفويض لجان الائتمان وسياسات التمويل المسؤول:
تعتمد كفاءة شركة التمويل متناهي الصغر على وجود مصفوفة صلاحيات ائتمانية دقيقة تفصل بين مهام الترويج والمنح والتحصيل، ضماناً للحيادية التامة وتفادي منح تمويلات غير مدروسة. ويتم تشكيل لجان الائتمان على عدة مستويات إدارية؛ تبدأ بلجنة الفرع التي تضم مدير الفرع ومسؤول الرقابة الائتمانية لفحص التمويلات الأولية المحدودة، وتتدرج الصلاحيات وصولاً إلى لجنة الائتمان المركزية بالمقر الرئيسي للموافقات على التمويلات الكبرى والعملاء المتكررين ذوي السجلات الممتازة.
وتفرض قواعد الهيئة العامة للرقابة المالية تطبيق مبادئ “التمويل المسؤول” التي تمنع إثقال كاهل العميل بأقساط تفوق قدرته على السداد الفعلي من تدفقات مشروعه النقدية؛ إذ يُحظر أن يتجاوز إجمالي الالتزامات الائتمانية الشهرية للمقترض نسبة محددة من صافي دخله الشهري المثبت بالدراسة الميدانية، لحماية صغار المقترضين من الإفراط في المديونية والتعثر المالي.
مؤشرات قياس الأداء المالي وجودة المحفظة الائتمانية (Portfolio Quality KPIs):
تخضع شركات التمويل لتقييم شهري صارم يعتمد على مؤشرات مالية قياسية متعارف عليها دولياً في صناعة التمويل الأصغر، وأبرزها مؤشر المحفظة المعرضة للخطر لأكثر من ثلاثين يوماً (Portfolio at Risk – PAR > 30)، والذي يقيس النسبة المئوية من إجمالي المحفظة المتأخر سداد أقساطها عن موعد الاستحقاق. وتلزم الرقابة المالية الشركات بالحفاظ على هذا المؤشر دون الحدود الآمنة، مع تدعيم المخصصات فورياً عند رصد أي صعود في معدلات التأخير.
كما تتابع الهيئة مؤشر كفاءة التشغيل (Operating Expense Ratio) ومعدل إنتاجية أخصائي الائتمان (Loan Officer Productivity) لضمان قدرة الشركة على توليد تدفقات مستدامة تغطي نفقات الفروع والتجهيزات التكنولوجية دون اللجوء لفرض عوائد ائتمانية مجحفة بحق المشروعات الصغيرة.
5. الصياغة القانونية للتعاقدات التمويلية وضمانات السداد وحماية حقوق العملاء
تعتبر العقود التمويلية المبرمة بين الشركة وعملائها حجر الزاوية في بناء علاقة ائتمانية متزنة ومستدامة. ونظراً لأن عملاء هذا القطاع غالباً ما يكونون من صغار المهنيين وأصحاب الحرف، فقد وضعت الهيئة العامة للرقابة المالية دليلاً إلزامياً لحماية المتعاملين يتطلب عناية فائقة في صياغة العقود التجارية واللوائح المنظمة لمنح الائتمان:
البنود الإلزامية في عقود تمويل المشروعات متناهية الصغر:
- الشفافية الكاملة في معدل العائد وتكلفة التمويل: الإفصاح الصريح والواضح في الصفحة الأولى من العقد عن معدل العائد السنوي الاسمي والفعلي، وقيمة القسط الإجمالي، وعدد الأقساط، ومواعيد السداد دون أي تكاليف خفية أو رسوم غير معلنة.
- جدول استهلاك التمويل (Amortization Schedule): إرفاق جدول تفصيلي يوضح نصيب كل قسط من أصل التمويل ومقدار العائد المحسوب، وتاريخ استحقاقه المحدد.
- ضوابط ومحظورات الضمانات المقبولة قانوناً: حظر تحصيل إيصالات أمانة على بياض أو توقيع العملاء على شيكات دون رصيد كضمانات جزائية جنائية، والاعتماد بدلاً من ذلك على الضمانات التجارية والشخصية العادلة كرهن البضائع، أو كفالة الأقارب التضامنية، أو السندات لأمر الموثقة، والتأمين الجماعي على الحياة والعجز الكلي.
- سياسات السداد المعجل والتأخير: توضيح القواعد المنظمة لحالات السداد المبكر للتمويل وتخفيض العوائد المستقبلية، وتحديد نفقات التأخير المقررة وفق الحدود والتعليمات المعتمدة من الهيئة العامة للرقابة المالية.
ميثاق السلوك الأخلاقي وتحصيل المديونيات وحماية المتعاملين:
تلزم الهيئة شركات التمويل بتطبيق ميثاق شرف أخلاقي يمنع الممارسات التعسفية في تحصيل الأقساط، ويحظر الاتصال بالعملاء في أوقات غير مناسبة، أو التشهير بهم لدى ذويهم أو جيرانهم، أو إفشاء أسرارهم الائتمانية. كما يُلزم القانون الشركات بإنشاء وحدة مستقلة لتلقي وفحص شكاوى العملاء والبت فيها خلال مدد زمنية قياسية، وإتاحة حق اللجوء للجان التظلمات بالهيئة العامة للرقابة المالية.
6. البنية التكنولوجية، الربط مع الاستعلام الائتماني (I-Score)، وقنوات الدفع الرقمي
لم يعد التمويل متناهي الصغر يعتمد على المعاملات الورقية التقليدية، بل تحول إلى صناعة رقمية متقدمة (Fintech-Driven) تعتمد على تحليل البيانات الضخمة وسرعة اتخاذ القرار الائتماني. وتشترط الهيئة العامة للرقابة المالية جاهزية بنية تكنولوجية متكاملة قبل منح الترخيص النهائي:
متطلبات الربط الإلزامي مع الشركة المصرية للاستعلام الائتماني (I-Score):
- الاستعلام الائتماني اللحظي المسبق: إجراء فحص شامل للسجل الائتماني للعميل والضامن قبل الموافقة على منح التمويل للوقوف على التزاماتهم القائمة وسلوكهم في سداد القروض السابقة والتأكد من عدم وجود تعثرات أو تصنيفات ائتمانية سلبية تحظر منح الائتمان.
- التغذية الدورية المنتظمة للبيانات: إرسال بيانات العملاء الجدد، والأقساط المسددة، والمتأخرات، ومعدلات الانتظام في السداد إلى قاعدة بيانات I-Score بصورة دورية لمساعدة القطاع المالي بأكمله في تقييم الجدارة الائتمانية بدقة.
الأنظمة الآلية الأساسية للتشغيل الائتماني (Core Banking & ERP):
- نظام إدارة المحفظة الائتمانية (Loan Management System – LMS): برنامج مصرفي معتمد يدير دورة حياة التمويل بدءاً من تقديم الطلب، مروراً بالدراسة والتحليل المالي، ثم صرف التمويل، وجدولة الأقساط، وإدارة التحصيلات.
- أنظمة التقييم والتسجيل الائتماني الرقمي (Credit Scoring): نماذج ذكية تعتمد على الخوارزميات والمعايير الكمية والنوعية لتقييم مخاطر العميل وتحديد سقف التمويل الأنسب له خلال دقائق معدودة.
- بوابات الدفع والتحصيل الإلكتروني: التعاقد مع البنوك وشبكات المدفوعات الرقمية المرخصة والمحافظ الإلكترونية لتمكين العملاء من صرف التمويلات وسداد الأقساط عبر منافذ الدفع الآلي المنتشرة في كافة محافظات مصر دون الحاجة لزيارة مقرات الشركة.
- الأمن السيبراني وحماية سرية البيانات: تطبيق معايير الأمان والحماية المعتمدة، وتشفير قواعد البيانات، والاحتفاظ بنسخ احتياطية سحابية ومحلية لضمان استمرارية الأعمال عند الأزمات ومطابقة ضوابط قانون حماية البيانات الشخصية رقم 151 لسنة 2020.
7. الضوابط الهندسية والأمنية لترخيص المقرات الرئيسية وشبكات الفروع الجغرافية
تعتمد شركات التمويل متناهي الصغر على التواجد الجغرافي القريب من الأسواق الشعبية والمراكز التجارية والقرى للوصول المباشر إلى قاعدة العملاء المستهدفين. غير أن فتح أي فرع جديد أو تدشين المقر الرئيسي يتطلب الحصول على موافقة مسبقة من الهيئة العامة للرقابة المالية واجتياز المعاينات الميدانية الصارمة:
الاشتراطات المكانية والأمنية لمقرات وفروع التمويل:
- الموقع والملاءمة الإنشائية: أن يقع الفرع في موقع تجاري ملائم وحيوي يسهل وصول الجمهور إليه، مع توافر مساحة استقبال مناسبة ومكاتب مغلقة لإجراء المقابلات الائتمانية بسرية تامة.
- تجهيزات الخزينة وحفظ النقدية: في حال تقديم خدمات الصرف والتحصيل النقدي المباشر من خلال الفرع، يُشترط وجود غرفة خزينة مؤمنة أو خزينة حديدية مصفحة ومثبتة بالقواعد الخرسانية ومزودة بأنظمة إنذار ضد السطو والحريق وكاميرات مراقبة عالية الدقة تعمل على مدار الساعة.
- أجهزة الحماية المدنية ومكافحة الحريق: استيفاء كافة اشتراطات الإدارة العامة للحماية المدنية وتركيب شبكات إطفاء وإنذار آلي وطفايات حريق معتمدة وتدريب العاملين على خطط الإخلاء الآمن.
- شبكات الاتصال المؤمنة والربط الرقمي: ربط الفرع بالشبكة المركزية للمقر الرئيسي عبر خطوط اتصالات مؤمنة (VPN / Leased Lines) لضمان التحديث اللحظي للبيانات ومنع أي تلاعب محلي في العمليات الائتمانية.
معايير الهوية الرقمية والتعاقد الإلكتروني في التمويل متناهي الصغر:
أطلقت الهيئة العامة للرقابة المالية قرارات رائدة تواكب الثورة الرقمية في الخدمات المالية غير المصرفية، لا سيما بعد صدور القانون رقم 5 لسنة 2022 لتنظيم وتنمية استخدام التكنولوجيا المالية في الأنشطة المالية غير المصرفية. ويتيح هذا الإطار القانوني المتطور لشركات التمويل متناهي الصغر التعاقد مع العملاء وصرف التمويلات إلكترونياً بالكامل دون الحاجة لتوقيع ورقي تقليدي داخل الفروع.
ويشترط لتطبيق منظومة التمويل الرقمي الحصول على ترخيص تقني مستقل من الرقابة المالية بعد اجتياز معايير التحقق من الهوية الرقمية (Digital E-KYC)، واستخدام بصمة الوجه أو البصمات البيومترية المعتمدة، وتوثيق العقود عبر التوقيع الإلكتروني المشفر، وحفظ سجلات المعاملات في خوادم سحابية مؤمنة داخل النطاق الجغرافي لجمهورية مصر العربية، مما يتيح للشركة التوسع في كافة القرى والمراكز الريفية بأقل نفقات تشغيلية ممكنة وبكفاءة فائقة.
وتتولى شركة المؤسس للاستشارات مساعدة المستثمرين في استيفاء الاشتراطات التكنولوجية المعقدة، ومراجعة عقود مزودي الخدمات السحابية وبوابات الدفع الإلكتروني، وتأهيل الملف التقني للحصول على موافقات التكنولوجيا المالية الصادرة عن الهيئة العامة للرقابة المالية.
8. الامتثال الضريبي، قواعد مكافحة غسل الأموال، والفاتورة الإلكترونية للقطاع المالي
تخضع شركات التمويل متناهي الصغر لمنظومة رقابية بالغة الحساسية ترتبط بسلامة التدفقات النقدية والامتثال للتشريعات الضريبية وقوانين مكافحة غسل الأموال الصادرة بالقانون رقم 80 لسنة 2002 وتعديلاته:
إجراءات العناية الواجبة وتعرف على عميلك (KYC):
تلزم الهيئة شركات التمويل بتطبيق دليل مكافحة غسل الأموال وتمويل الإرهاب، وتتضمن الضوابط التنفيذية:
- التحقق الصارم من بطاقات الرقم القومي للعملاء والضامنين ومطابقتها للسجلات الرسمية وتحديث البيانات دورياً.
- استيفاء استمارة اعرف عميلك (Know Your Customer – KYC) التي توضح طبيعة النشاط الاقتصادي، ومصادر الدخل، ومقر المشروع، والغرض الحقيقي من الحصول على التمويل.
- التحقق من عدم إدراج أسماء العملاء أو الشركاء في القوائم السلبية أو قوائم الكيانات الإرهابية والمنع من التصرف الصادرة عن النيابة العامة والجهات القضائية.
- الإخطار الفوري لوحدة مكافحة غسل الأموال وتمويل الإرهاب بالبنك المركزي وهيئة الرقابة المالية عن أي معاملات مالية غير اعتيادية أو يشتبه في ارتباطها بأنشطة غير مشروعة.
المعاملة الضريبية وتقديم الإقرارات الإلكترونية:
تلتزم الشركة بالامتثال للقوانين الضريبية المقررة في مصر:
- ضريبة الأرباح التجارية والصناعية: سداد الضريبة السنوية المقررة على صافي الأرباح الناتجة عن عوائد التمويل بعد خصم تكاليف التشغيل والمخصصات المعتمدة وتقديم الإقرار الضريبي المعتمد من محاسب قانوني مقيد.
- ضريبة المرتبات وما في حكمها: حصر واستقطاع وسداد ضريبة كسب العمل المستحقة على أجور ومكافآت العاملين ومسؤولي الائتمان بصورة ربع سنوية وشهرية منتظمة.
- الفاتورة والإيصال الإلكتروني: التسجيل الإلزامي بمنظومة الفاتورة الإلكترونية الصادرة عن مصلحة الضرائب المصرية وتوثيق كافة المصروفات التشغيلية والخدمات الاستشارية عبر المنظومة المميكنة.
9. مقارنات تحليلية شاملة للكيانات التمويلية والبدائل الاستثمارية في مصر
تتيح البيئة التشريعية المصرية أدوات متعددة لممارسة التمويل غير المصرفي، ويتطلب اتخاذ القرار الاستثماري استيعاب الفروق التشغيلية والتنظيمية بين كل أداة لتحديد التوجه الأنسب لطبيعة رؤوس الأموال المستثمرة:
جدول تحليلي مقارن: ترخيص شركة التمويل متناهي الصغر مقابل التمويل الاستهلاكي والتأجير التمويلي
| معيار المقارنة | تمويل المشروعات متناهية الصغر | التمويل الاستهلاكي (Consumer Finance) | التأجير التمويلي والتخصيم |
|---|---|---|---|
| الغرض الأساسي من التمويل | تمويل الأنشطة الإنتاجية، والخدمية، والحرفية، وتجارة التجزئة، وشراء مستلزمات المشروعات. | تمويل شراء السلع الاستهلاكية، والأجهزة، والسيارات، والتعليم، والخدمات الشخصية للأفراد. | تمويل الأصول الرأسمالية الثابتة (آلات، معدات، عقارات تجارية، أساطيل نقل) للشركات. |
| الفئة المستهدفة من العملاء | أصحاب المشروعات الصغيرة والحرفيون والباعة والورش والأنشطة المنزلية والمرأة المعيلة. | الموظفون، وأصحاب الدخول الشهرية، والأفراد الراغبون في الشراء بالتقسيط الاستهلاكي. | المصانع، والمستشفيات، والشركات الكبرى والمتوسطة، ومقاولو الإنشاءات. |
| طبيعة الضمانات المقدمة | كفالات شخصية تضامنية، رهن بضائع، تأمين جماعي، وسندات لأمر بدون شيكات تعسفية. | إثبات الدخل الشهري، الاستعلام الائتماني، حظر بيع السيارات، وتعهدات جهات العمل. | ملكية الأصل المؤجر تبقى للشركة المؤجرة كضمانة عينية حتى سداد كامل القيمة. |
| المرونة التكنولوجية والانتشار | اعتماد واسع على مسؤولي الائتمان الميدانيين (Loan Officers) والمدفوعات الإلكترونية المحمولة. | تطبيقات الهاتف المحمول الذكية، البطاقات الائتمانية الرقمية، والربط مع المتاجر. | عقود واستشارات ائتمانية مؤسسية مخصصة، وشبكات توزيع تجارية مركزية محدودة الفروع. |
| القانون الحاكم للنشاط | القانون رقم 141 لسنة 2014 وتعديلاته بالقانون رقم 201 لسنة 2020. | القانون رقم 18 لسنة 2020 بتنظيم نشاط التمويل الاستهلاكي. | القانون رقم 176 لسنة 2018 بتنظيم نشاطي التأجير التمويلي والتخصيم. |
10. خدمات شركة المؤسس للاستشارات في تأسيس وترخيص شركات التمويل غير المصرفي
تعتبر شركة المؤسس للاستشارات الشريك الاستراتيجي الموثوق للمستثمرين والمؤسسات المالية الراغبة في اقتحام قطاع التمويل غير المصرفي في مصر؛ حيث نضع بين أيديكم خبرات عميقة في متطلبات الهيئة العامة للرقابة المالية وهيئة الاستثمار:
حزمة الخدمات التأسيسية والترخيصية المتكاملة التي نقدمها:
- إعداد دراسات الجدوى الاقتصادية والاكتوارية: صياغة خطط العمل والدراسات المالية الائتمانية المعتمدة لتقديمها للجان التأسيس بالهيئة العامة للرقابة المالية.
- صياغة النظام الأساسي وعقود التأسيس: توثيق عقود الشركات المساهمة واستيفاء قرارات التأسيس الوزارية وقيد السجل التجاري والبطاقة الضريبية بمركز خدمات المستثمرين.
- استيفاء متطلبات الجدارة والكفاءة (Fit & Proper): إعداد ملفات المرشحين للمناصب القيادية وتأهيلهم لاجتياز المقابلات الرقابية المعتمدة بالهيئة.
- صياغة اللوائح الائتمانية ومصفوفات المخاطر: إعداد الدليل التشغيلي لمنح الائتمان، وسياسات التحصيل الأخلاقي، ودليل الحوكمة ومكافحة غسل الأموال وتعارض المصالح.
- صياغة العقود التمويلية وضمانات السداد: التدقيق القانوني لنماذج العقود وجداول السداد بما يحمي الشركة من التعثر ويتماشى مع دليل حماية العملاء بالهيئة.
- الإشراف على الربط التقني والاستعلام الائتماني: تقديم الدعم الإجرائي والتعاقدي للربط مع شبكة الشركة المصرية للاستعلام الائتماني (I-Score) ومزودي الحلول التكنولوجية.
11. الأسئلة الشائعة حول شروط وتراخيص شركات التمويل متناهي الصغر (FAQ)
ما هو الشكل القانوني الإلزامي لتأسيس شركة تمويل متناهي الصغر في مصر؟
يشترط القانون رقم 141 لسنة 2014 وتعديلاته أن تتخذ الشركة شكل شركة مساهمة مصرية حصرياً، ولا يجوز ممارسة النشاط من خلال شركة ذات مسؤولية محدودة أو شركة شخص واحد، لضمان أعلى معايير الشفافية والحوكمة والرقابة المالية المفروضة على الكيانات المساهمة.
ما هي الجهة الحكومية المسؤولة عن ترخيص والرقابة على شركات التمويل متناهي الصغر؟
تتولى الهيئة العامة للرقابة المالية (FRA) الرقابة والإشراف الشامل ومنح التراخيص لشركات التمويل غير المصرفي، بينما تتولى الهيئة العامة للاستثمار والمناطق الحرة (GAFI) ومكاتب السجل التجاري إنهاء إجراءات التأسيس الإجرائي للشركة ككيان مساهم.
هل يجوز لشركة التمويل متناهي الصغر قبول الودائع أو فتح حسابات توفير للعملاء؟
يحظر القانون تماماً على شركات التمويل متناهي الصغر قبول الودائع أو فتح حسابات توفير أو ممارسة الأعمال المصرفية؛ حيث تقتصر هذه الأنشطة على البنوك المرخصة من البنك المركزي المصري وفق قانون الجهاز المصرفي رقم 194 لسنة 2020، ويقتصر نشاط الشركة على منح الائتمان من رأس مالها وتسهيلاتها التمويلية.
ما هي اشتراطات تعيين القيادات التنفيذية وأعضاء مجلس الإدارة بالشركة؟
تشترط الهيئة استيفاء معايير النزاهة والجدارة والكفاءة (Fit & Proper Criteria)، وتوافر خبرات مصرفية أو ائتمانية لا تقل عن مدد محددة للمدير التنفيذي ومديري المخاطر والالتزام والمالية، واجتياز المقابلات المقررة، وعدم صدور أي أحكام جنائية أو عقوبات مهنية ضدهم.
هل الربط مع الشركة المصرية للاستعلام الائتماني (I-Score) إلزامي للترخيص؟
نعم، يعد الاشتراك والربط التقني مع الشركة المصرية للاستعلام الائتماني (I-Score) شرطاً رقابياً إلزامياً للحصول على ترخيص التشغيل النهائي، لضمان فحص التاريخ الائتماني للعميل قبل المنح وتحديث بيانات السداد دورياً ومنع الإفراط في إقراض العملاء.
ما هي الضمانات التي يُحظر على الشركة تحصيلها من عملاء التمويل الأصغر؟
يحظر دليل حماية العملاء الصادر عن الرقابة المالية الحصول على إيصالات أمانة على بياض، أو شيكات بنكية لا يقابلها رصيد كضمانات جنائية تهدد حرية المقترضين، ويُلزم الشركات بالاكتفاء بالضمانات المدنية والتجارية والشخصية كالكفالات التضامنية والتأمين ضد مخاطر الوفاة والعجز.
ما هي خطوات الحصول على الموافقة المبدئية على التأسيس من الرقابة المالية؟
تشمل تقديم طلب رسمي بالهيئة مشفوعاً بدراسة جدوى اقتصادية واكتوارية معتمدة لخمس سنوات، وبيان بهيكل المؤسسين والملاءة المالية، ومشروع عقد التأسيس والنظام الأساسي، وتعهد بالالتزام بالأنشطة المرخصة حصرياً، وصدور قرار الموافقة المبدئية للتوجه لهيئة الاستثمار.
هل يمكن للشركة إضافة نشاط تمويل المشروعات المتوسطة والصغيرة إلى جانب متناهي الصغر؟
نعم، أتاح القانون رقم 201 لسنة 2020 للشركات القائمة أو الجديدة الجمع بين تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، شريطة استيفاء متطلبات رأس المال الإضافية، وتطوير البنية التكنولوجية ومصفوفات إدارة المخاطر المعتمدة من الهيئة.
ما هي التجهيزات الأمنية الإلزامية لافتتاح فروع للشركة في المحافظات؟
تشمل توفير كاميرات مراقبة رقمية على مدار الساعة، وخزينة مصفحة ومثبتة بالقواعد الخرسانية، وأنظمة إنذار مبكر ضد السطو والحريق معتمدة من الحماية المدنية، وربط تكنولوجي مؤمن مع المقر الرئيسي للشركة.
ما هي المعاملة الضريبية لعوائد التمويل والأقساط المحصلة؟
تخضع صافي أرباح الشركة للضريبة العامة على الأرباح التجارية والصناعية وفق قانون الضريبة على الدخل وتلتزم الشركة بتقديم الإقرارات الإلكترونية بانتظام، بينما تتمتع خدمات التمويل غير المصرفي المحددة قانوناً بمعاملات خاصة تعفي عوائد الائتمان المباشرة من ضريبة القيمة المضافة.
هل يمكن للمستثمرين الأجانب والخليجيين تأسيس شركة تمويل متناهي الصغر في مصر؟
نعم، يتيح قانون الاستثمار والقوانين المنظمة للقطاع المالي غير المصرفي للمستثمرين الأجانب والمؤسسات المالية الدولية المساهمة في تأسيس وتملك شركات التمويل متناهي الصغر في مصر بعد استيفاء الموافقات الأمنية والرقابية المقررة.
كيف تسهم شركة المؤسس للاستشارات في تسريع إجراءات استخراج ترخيص الشركة؟
تقدم شركة المؤسس للاستشارات دعماً قانونياً وفنياً شاملاً يشمل إعداد دراسة الجدوى المعتمدة، وصياغة العقود والنظم الأساسية، وتأهيل ملفات الجدارة للقيادات، والمتابعة اللحظية مع لجان الرقابة المالية وهيئة الاستثمار لتفادي أي ملاحظات واستخراج التراخيص في أقصر مدة زمنية.
ابدأ تأسيس شركة التمويل متناهي الصغر الخاصة بك اليوم وفق المعايير الرقابية المعتمدة
فريق الخبراء والمستشارين الماليين والقانونيين بشركة المؤسس للاستشارات مستعد لتولي ملف التأسيس والترخيص الكامل أمام الهيئة العامة للرقابة المالية وهيئة الاستثمار باحترافية وسرعة قياسية.
تواصل معنا مباشرة عبر الخط الساخن الموحد لاستشارات التأسيس والتراخيص في مصر:
اتصل بنا الآن: 01000801315